Domain p-p-p.de kaufen?
Wir ziehen mit dem Projekt
p-p-p.de um.
Sind Sie am Kauf der Domain
p-p-p.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain p-p-p.de kaufen?
Für welchen Wert von p ist b100 * p * 10 am größten?
Der Ausdruck b100 * p * 10 ist am größten, wenn p den Wert 1 hat. **
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um den gleichen Buchstaben handelt. "p" ist der 16. Buchstabe im deutschen Alphabet und wird als "pe" ausgesprochen. **


Ähnliche Suchbegriffe für Bilanzen-Fachbücher-von-Carola
Top-Angebote
Produkte zum Begriff Bilanzen-Fachbücher-von-Carola:
-
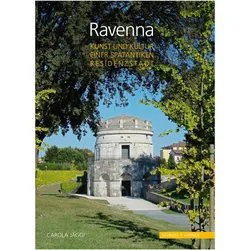
Ravenna, Fachbücher von Carola JäggiDas Fachbuch "Ravenna" von Carola Jäggi bietet eine umfassende Analyse der kulturellen Blütezeit der Stadt Ravenna, die im Jahr 402 n. Chr. begann, als der weströmische Kaiserhof seine Residenz von Mailand dorthin verlegte. Die Autorin gliedert die Geschichte in drei Hauptphasen: die Zeit der weströmischen Kaiserresidenz, das Zeitalter Theoderichs und die byzantinische Epoche. Jäggi beleuchtet die bedeutenden architektonischen und künstlerischen Errungenschaften dieser Zeit, die durch den Bau zahlreicher Kirchen und profaner Gebäude geprägt sind. Das Buch richtet sich an ein breites Publikum und vermittelt sowohl den Entstehungskontext als auch den kulturgeschichtlichen Gesamtzusammenhang der Kunst in Ravenna. Es ist eine wertvolle Ressource für alle, die sich für Geschichte und Archäologie interessieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Buchführung, Bilanzen, Berichtigungstechnik, Fachbücher von Rudolf Heining, Kurt BilkeBuchführungs- und Bilanzierungswissen aktiv vertiefen und sicher anwenden können! Damit Sie Sachverhalte richtig einordnen können, benötigen Sie Routine und Sicherheit in der korrekten Anwendung der Buchungs-, Abschluss- und Berichtigungstechniken. Die kontinuierliche Übung von praxisnahen Fällen ist somit für alle Lernenden in der gehobenen steuerlichen Ausbildung unerlässlich. Diese Fallsammlung unterstützt Sie dabei. In 26 Fällen behandelt sie die Schwerpunkte Buchungs- und Abschlusstechnik, Bewertungsgrundsätze und Gewinnermittlungsarten sowie internationale Rechnungslegung. Zudem stellt sie in 17 komplexen Fallgruppen, die jeweils in einem kompletten Jahresabschluss abgehandelt werden, die Bilanzberichtigungen bei Einzelunternehmen sowie bei Personen- und Kapitalgesellschaften dar. Zahlreiche Beispiele, Hinweise und Formblätter sowie ausführliche Lösungen helfen zudem bei der Bearbeitung. Rechtsstand dieser Auflage ist der 1.7.2021.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Hausarbeitstag, Fachbücher von Carola SachseBereits 1939 hatten die Nationalsozialisten den unbezahlten "Waschtag" mit Blick auf die dienstverpflichteten nicht-jüdischen deutschen Frauen in der Kriegswirtschaft eingeführt. Ab 1947/48 wurde er auf Initiative der KPD in mehreren west- und ostdeutschen Ländern als bezahlter "Hausarbeitstag" und ohne rassistische Einschränkungen gesetzlich fortgeschrieben. Zu Beginn des Kalten Krieges wollte keine Seite der anderen nachstehen, wenn es darum ging, den "Trümmerfrauen" den Alltag zu erleichtern. Aber nach Währungsreform und doppelter Staatsgründung hätten die westlichen Unternehmen ebenso wie die "Volkseigenen Betriebe" die "Hausarbeitstage" gern abgeschafft. Westliche Politiker warnten die Frauen vor sinkenden Arbeitsmarktchancen, die Gewerkschaften sahen ihr Ziel "gleicher Lohn für gleiche Arbeit" in weite Ferne gerückt. Östliche Planwirtschaftler versprachen den "werktätigen Muttis" mehr Wäschereien und Krippenplätze bei Verzicht auf ihre Hausarbeitstage. Arbeiterinnen, Angestellte und Beamtinnen wehrten sich in der DDR wie im Westen erfolgreich gegen die Streichung des "Hausarbeitstages". Im Westen zogen sie zu Tausenden vor die Arbeitsgerichte, im Osten überschütteten sie die Führungsspitzen mit Beschwerdebriefen. Divergierende Vorstellungen von einer gerechten Rollenverteilung standen zur Debatte. In der deutsch-deutschen Geschichte des "Hausarbeitstages" wurden darüber hinaus Frauen-, Männer- und Familienbilder entworfen, die trotz mancher Ähnlichkeiten von den politischen Kontrahenten gegeneinander gerichtet wurden. Im Vergleich der beiden politischen Systeme werden die jeweiligen Besonderheiten in den gesellschaftlichen Regulierungsversuchen präzisiert und die langfristig wirksamen Strukturen, Vorstellungen und Wertungen herausgearbeitet, die die Geschlechterverhältnisse der Moderne kennzeichnen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um denselben Buchstaben handelt. Beide repräsentieren den gleichen Laut im Alphabet. **
-
Stop mit einem "p" oder mit zwei "p"?
Das Wort "Stop" wird mit einem "p" geschrieben. **
-
Wird P-Cumarsäure durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt?
Nein, P-Cumarsäure wird nicht durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt. Die Beta-Oxidation ist ein Stoffwechselweg, bei dem Fettsäuren abgebaut werden. P-Cumarsäure und P-Hydroxybenzoesäure sind jedoch beides aromatische Verbindungen und werden nicht durch die Beta-Oxidation beeinflusst. **
-
Wie lautet die korrekte Bezeichnung für Wahrscheinlichkeit: p oder P?
Die korrekte Bezeichnung für Wahrscheinlichkeit ist P. In der Regel wird der Buchstabe P groß geschrieben, um ihn von anderen Variablen zu unterscheiden. Der Buchstabe p wird oft für die Wahrscheinlichkeitsdichte verwendet. **


Was ist P * * * * *?
Was ist P * * * * *? Diese Frage könnte sich auf verschiedene Dinge beziehen, da der Platzhalter für fünf Buchstaben steht. Es könnte sich um ein Akronym handeln, das für eine Organisation, einen Prozess oder ein Produkt steht. Es könnte auch ein Rätsel sein, bei dem die Buchstaben durch den Kontext erraten werden müssen. In jedem Fall ist es wichtig, den Zusammenhang zu verstehen, um die Frage richtig zu beantworten. Man könnte auch nach weiteren Hinweisen fragen, um das Rätsel zu lösen. **
Was ist p?
p ist ein mathematischer Begriff, der in der Regel für die Wahrscheinlichkeit eines Ereignisses steht. In der Statistik wird p-Wert verwendet, um die Signifikanz eines Ergebnisses zu bestimmen. In der Physik steht p oft für Impuls. In der Informatik kann p für einen beliebigen Parameter oder Wert stehen. In der Mathematik kann p auch als Variable in Gleichungen oder Formeln auftauchen. **
Top-Angebote
Produkte zum Begriff Bilanzen-Fachbücher-von-Carola:
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ravenna, Fachbücher von Carola JäggiDas Fachbuch "Ravenna" von Carola Jäggi bietet eine umfassende Analyse der kulturellen Blütezeit der Stadt Ravenna, die im Jahr 402 n. Chr. begann, als der weströmische Kaiserhof seine Residenz von Mailand dorthin verlegte. Die Autorin gliedert die Geschichte in drei Hauptphasen: die Zeit der weströmischen Kaiserresidenz, das Zeitalter Theoderichs und die byzantinische Epoche. Jäggi beleuchtet die bedeutenden architektonischen und künstlerischen Errungenschaften dieser Zeit, die durch den Bau zahlreicher Kirchen und profaner Gebäude geprägt sind. Das Buch richtet sich an ein breites Publikum und vermittelt sowohl den Entstehungskontext als auch den kulturgeschichtlichen Gesamtzusammenhang der Kunst in Ravenna. Es ist eine wertvolle Ressource für alle, die sich für Geschichte und Archäologie interessieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Für welchen Wert von p ist b100 * p * 10 am größten?
Der Ausdruck b100 * p * 10 ist am größten, wenn p den Wert 1 hat. **
-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um den gleichen Buchstaben handelt. "p" ist der 16. Buchstabe im deutschen Alphabet und wird als "pe" ausgesprochen. **
-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um denselben Buchstaben handelt. Beide repräsentieren den gleichen Laut im Alphabet. **
-
Stop mit einem "p" oder mit zwei "p"?
Das Wort "Stop" wird mit einem "p" geschrieben. **
Ähnliche Suchbegriffe für Bilanzen-Fachbücher-von-Carola
-
Fallsammlung Buchführung, Bilanzen, Berichtigungstechnik, Fachbücher von Rudolf Heining, Kurt BilkeBuchführungs- und Bilanzierungswissen aktiv vertiefen und sicher anwenden können! Damit Sie Sachverhalte richtig einordnen können, benötigen Sie Routine und Sicherheit in der korrekten Anwendung der Buchungs-, Abschluss- und Berichtigungstechniken. Die kontinuierliche Übung von praxisnahen Fällen ist somit für alle Lernenden in der gehobenen steuerlichen Ausbildung unerlässlich. Diese Fallsammlung unterstützt Sie dabei. In 26 Fällen behandelt sie die Schwerpunkte Buchungs- und Abschlusstechnik, Bewertungsgrundsätze und Gewinnermittlungsarten sowie internationale Rechnungslegung. Zudem stellt sie in 17 komplexen Fallgruppen, die jeweils in einem kompletten Jahresabschluss abgehandelt werden, die Bilanzberichtigungen bei Einzelunternehmen sowie bei Personen- und Kapitalgesellschaften dar. Zahlreiche Beispiele, Hinweise und Formblätter sowie ausführliche Lösungen helfen zudem bei der Bearbeitung. Rechtsstand dieser Auflage ist der 1.7.2021.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Hausarbeitstag, Fachbücher von Carola SachseBereits 1939 hatten die Nationalsozialisten den unbezahlten "Waschtag" mit Blick auf die dienstverpflichteten nicht-jüdischen deutschen Frauen in der Kriegswirtschaft eingeführt. Ab 1947/48 wurde er auf Initiative der KPD in mehreren west- und ostdeutschen Ländern als bezahlter "Hausarbeitstag" und ohne rassistische Einschränkungen gesetzlich fortgeschrieben. Zu Beginn des Kalten Krieges wollte keine Seite der anderen nachstehen, wenn es darum ging, den "Trümmerfrauen" den Alltag zu erleichtern. Aber nach Währungsreform und doppelter Staatsgründung hätten die westlichen Unternehmen ebenso wie die "Volkseigenen Betriebe" die "Hausarbeitstage" gern abgeschafft. Westliche Politiker warnten die Frauen vor sinkenden Arbeitsmarktchancen, die Gewerkschaften sahen ihr Ziel "gleicher Lohn für gleiche Arbeit" in weite Ferne gerückt. Östliche Planwirtschaftler versprachen den "werktätigen Muttis" mehr Wäschereien und Krippenplätze bei Verzicht auf ihre Hausarbeitstage. Arbeiterinnen, Angestellte und Beamtinnen wehrten sich in der DDR wie im Westen erfolgreich gegen die Streichung des "Hausarbeitstages". Im Westen zogen sie zu Tausenden vor die Arbeitsgerichte, im Osten überschütteten sie die Führungsspitzen mit Beschwerdebriefen. Divergierende Vorstellungen von einer gerechten Rollenverteilung standen zur Debatte. In der deutsch-deutschen Geschichte des "Hausarbeitstages" wurden darüber hinaus Frauen-, Männer- und Familienbilder entworfen, die trotz mancher Ähnlichkeiten von den politischen Kontrahenten gegeneinander gerichtet wurden. Im Vergleich der beiden politischen Systeme werden die jeweiligen Besonderheiten in den gesellschaftlichen Regulierungsversuchen präzisiert und die langfristig wirksamen Strukturen, Vorstellungen und Wertungen herausgearbeitet, die die Geschlechterverhältnisse der Moderne kennzeichnen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachgeholtes Leben, Fachbücher von Carola DietzeDas Buch "Nachgeholtes Leben" von Carola Dietze bietet eine umfassende Biographie des deutschen Intellektuellen Helmuth Plessner, der als Mitbegründer der philosophischen Anthropologie gilt. Plessner, der in der Weimarer Republik lebte, lehnte radikale Ideologien ab und emigrierte 1933 aufgrund seiner jüdischen Abstammung in die Niederlande. Dort lehrte er an der Universität Groningen, bis er während des Zweiten Weltkriegs erneut verfolgt wurde. Nach dem Krieg kehrte er nach Deutschland zurück und trug massgeblich zum Wiederaufbau der Philosophie an den Universitäten bei. Dietze analysiert, wie Plessners Erfahrungen im Exil seine philosophischen Ansichten prägten und beleuchtet die Herausforderungen, die er als Remigrant in der Bundesrepublik der 1950er Jahre erlebte. Diese Biographie ist nicht nur eine Hommage an Plessner, sondern auch ein wichtiges Zeugnis der Geistesgeschichte des 20. Jahrhunderts.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Michael P. Streck, Fachbücher von Michael P. StreckDie Altorientalistik ist die Wissenschaft von den Schriften, Sprachen und Kulturen des Alten Vorderasiens von der Erfindung der Schrift im 4. Jahrtausend v. Chr. bis zur Entstehung des Islam im 7. Jahrhundert n. Chr. Dieses Buch führt in zehn Kapiteln in die Methoden und Ergebnisse des Faches ein, mit Schwerpunkt Mesopotamien: Was ist Altorientalistik?, Geschichte, Mensch und Umwelt, Rechtsgeschichte, Religion, Gelehrtentum, Keilschrift, Sprachen und der Alte Orient im kulturellen Gedächtnis des Abendlandes. Jedes Kapitel ist durch zahlreiche Keilschrifttexte und Tabellen illustriert und endet mit einer Zusammenfassung und einer Bibliografie. Michael P. Streck ist Professor für Altorientalistik und Leiter des Altorientalischen Instituts der Universität Leipzig. Sein Forschungsschwerpunkt sind die Grammatik, das Lexikon, die Onomastik und die Literatur des Akkadischen (babylonisch-assyrischen) und der frühen nordwestsemitischen Sprachen. Weitere seiner Arbeiten beschäftigen sich mit dem Nomadismus im Alten Orient, dem Verhältnis von Mensch und Natur im antiken Mesopotamien und mit der Geschichte der Altorientalistik.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird P-Cumarsäure durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt?
Nein, P-Cumarsäure wird nicht durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt. Die Beta-Oxidation ist ein Stoffwechselweg, bei dem Fettsäuren abgebaut werden. P-Cumarsäure und P-Hydroxybenzoesäure sind jedoch beides aromatische Verbindungen und werden nicht durch die Beta-Oxidation beeinflusst. **
-
Wie lautet die korrekte Bezeichnung für Wahrscheinlichkeit: p oder P?
Die korrekte Bezeichnung für Wahrscheinlichkeit ist P. In der Regel wird der Buchstabe P groß geschrieben, um ihn von anderen Variablen zu unterscheiden. Der Buchstabe p wird oft für die Wahrscheinlichkeitsdichte verwendet. **
-
Was ist P * * * * *?
Was ist P * * * * *? Diese Frage könnte sich auf verschiedene Dinge beziehen, da der Platzhalter für fünf Buchstaben steht. Es könnte sich um ein Akronym handeln, das für eine Organisation, einen Prozess oder ein Produkt steht. Es könnte auch ein Rätsel sein, bei dem die Buchstaben durch den Kontext erraten werden müssen. In jedem Fall ist es wichtig, den Zusammenhang zu verstehen, um die Frage richtig zu beantworten. Man könnte auch nach weiteren Hinweisen fragen, um das Rätsel zu lösen. **
-
Was ist p?
p ist ein mathematischer Begriff, der in der Regel für die Wahrscheinlichkeit eines Ereignisses steht. In der Statistik wird p-Wert verwendet, um die Signifikanz eines Ergebnisses zu bestimmen. In der Physik steht p oft für Impuls. In der Informatik kann p für einen beliebigen Parameter oder Wert stehen. In der Mathematik kann p auch als Variable in Gleichungen oder Formeln auftauchen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.