Domain p-p-p.de kaufen?
Wir ziehen mit dem Projekt
p-p-p.de um.
Sind Sie am Kauf der Domain
p-p-p.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain p-p-p.de kaufen?
Was bedeutet "ifi" und "set p" in Batch?
"ifi" ist eine Abkürzung für "if exist" und wird in Batch-Dateien verwendet, um zu überprüfen, ob eine bestimmte Datei oder ein bestimmter Ordner existiert. "set p" wird verwendet, um eine Variable mit einem bestimmten Wert zu setzen. In der Regel wird dies verwendet, um den Pfad zu einer Datei oder einem Ordner zu speichern. **
Für welchen Wert von p ist b100 * p * 10 am größten?
Der Ausdruck b100 * p * 10 ist am größten, wenn p den Wert 1 hat. **


Ähnliche Suchbegriffe für Bilanzen-Set-von-Carola
Top-Angebote
Produkte zum Begriff Bilanzen-Set-von-Carola:
-
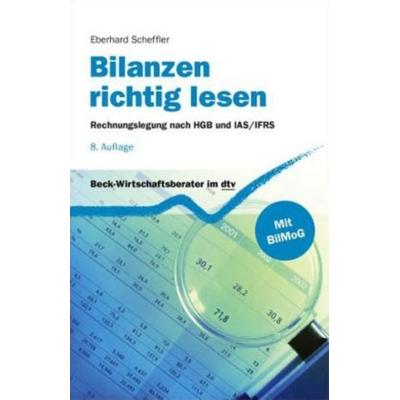
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Carola Kupfer, Sachbücher von Carola KupferWenn eine Stadt sich auf den Weg macht, Zukunft zu gestalten, ist sie mit im Spiel: die Kultur- und Kreativwirtschaft. Gemeint sind die vielen kreativen Köpfe zwischen Buch, Bühne, Leinwand, Design, Architektur und Games, die dafür sorgen, dass Orte kulturell vielseitig, jung, spannend, intellektuell, interessant, schön, cool und lebenswert sind - und dabei die Gratwanderung zwischen Bewahren und Neuerfinden meistern. Genau hier schaut der Regensburger Almanach 2023 genauer hin: Was hat sich im letzten Jahr in der Stadtentwicklung getan? Welche Menschen, welche Ideen, welche Themen haben das Stadtbild und die Stadtgesellschaft besonders geprägt? Gibt es historische Vorbilder für moderne Ansätze - und wo geht die Reise hin? Dazu kommen in diesem Almanach auch zahlreiche neue Stimmen zu Wort und erzählen über ihre Perspektive auf eine kreative Stadtentwicklung und das, was Regensburg bewegt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um den gleichen Buchstaben handelt. "p" ist der 16. Buchstabe im deutschen Alphabet und wird als "pe" ausgesprochen. **
-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um denselben Buchstaben handelt. Beide repräsentieren den gleichen Laut im Alphabet. **
-
Stop mit einem "p" oder mit zwei "p"?
Das Wort "Stop" wird mit einem "p" geschrieben. **
-
Wird P-Cumarsäure durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt?
Nein, P-Cumarsäure wird nicht durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt. Die Beta-Oxidation ist ein Stoffwechselweg, bei dem Fettsäuren abgebaut werden. P-Cumarsäure und P-Hydroxybenzoesäure sind jedoch beides aromatische Verbindungen und werden nicht durch die Beta-Oxidation beeinflusst. **
Wie lautet die korrekte Bezeichnung für Wahrscheinlichkeit: p oder P?
Die korrekte Bezeichnung für Wahrscheinlichkeit ist P. In der Regel wird der Buchstabe P groß geschrieben, um ihn von anderen Variablen zu unterscheiden. Der Buchstabe p wird oft für die Wahrscheinlichkeitsdichte verwendet. **
Was ist P * * * * *?
Was ist P * * * * *? Diese Frage könnte sich auf verschiedene Dinge beziehen, da der Platzhalter für fünf Buchstaben steht. Es könnte sich um ein Akronym handeln, das für eine Organisation, einen Prozess oder ein Produkt steht. Es könnte auch ein Rätsel sein, bei dem die Buchstaben durch den Kontext erraten werden müssen. In jedem Fall ist es wichtig, den Zusammenhang zu verstehen, um die Frage richtig zu beantworten. Man könnte auch nach weiteren Hinweisen fragen, um das Rätsel zu lösen. **
Top-Angebote
Produkte zum Begriff Bilanzen-Set-von-Carola:
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "ifi" und "set p" in Batch?
"ifi" ist eine Abkürzung für "if exist" und wird in Batch-Dateien verwendet, um zu überprüfen, ob eine bestimmte Datei oder ein bestimmter Ordner existiert. "set p" wird verwendet, um eine Variable mit einem bestimmten Wert zu setzen. In der Regel wird dies verwendet, um den Pfad zu einer Datei oder einem Ordner zu speichern. **
-
Für welchen Wert von p ist b100 * p * 10 am größten?
Der Ausdruck b100 * p * 10 ist am größten, wenn p den Wert 1 hat. **
-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um den gleichen Buchstaben handelt. "p" ist der 16. Buchstabe im deutschen Alphabet und wird als "pe" ausgesprochen. **
-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um denselben Buchstaben handelt. Beide repräsentieren den gleichen Laut im Alphabet. **
Ähnliche Suchbegriffe für Bilanzen-Set-von-Carola
-
Carola Kupfer, Sachbücher von Carola KupferWenn eine Stadt sich auf den Weg macht, Zukunft zu gestalten, ist sie mit im Spiel: die Kultur- und Kreativwirtschaft. Gemeint sind die vielen kreativen Köpfe zwischen Buch, Bühne, Leinwand, Design, Architektur und Games, die dafür sorgen, dass Orte kulturell vielseitig, jung, spannend, intellektuell, interessant, schön, cool und lebenswert sind - und dabei die Gratwanderung zwischen Bewahren und Neuerfinden meistern. Genau hier schaut der Regensburger Almanach 2023 genauer hin: Was hat sich im letzten Jahr in der Stadtentwicklung getan? Welche Menschen, welche Ideen, welche Themen haben das Stadtbild und die Stadtgesellschaft besonders geprägt? Gibt es historische Vorbilder für moderne Ansätze - und wo geht die Reise hin? Dazu kommen in diesem Almanach auch zahlreiche neue Stimmen zu Wort und erzählen über ihre Perspektive auf eine kreative Stadtentwicklung und das, was Regensburg bewegt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
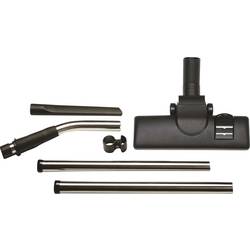
Makita P-70312 P-70312 Bürsten-SetStarter-Set zum Reinigen für einige VC-Staubsauger. Das 7-teilige Set aus einem gebogenen Handrohr sowie 2 gerade Saugrohre aus INOX-Stahl. Zudem befindet sich im Lieferumfang eine Umschaltbodendüse für Teppich- oder Hartböden, eine Fugendüse, eine schmale Bodendüse und ein eine Bürstendüse. Dieses Set ist ausschließlich für den Trockenbetrieb geeignet. Passend für folgende Sauger: VC3012M, VC3012L, VC4210M, VC2000L, VC20212L, VC2512L und VC3011L.91,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Stop mit einem "p" oder mit zwei "p"?
Das Wort "Stop" wird mit einem "p" geschrieben. **
-
Wird P-Cumarsäure durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt?
Nein, P-Cumarsäure wird nicht durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt. Die Beta-Oxidation ist ein Stoffwechselweg, bei dem Fettsäuren abgebaut werden. P-Cumarsäure und P-Hydroxybenzoesäure sind jedoch beides aromatische Verbindungen und werden nicht durch die Beta-Oxidation beeinflusst. **
-
Wie lautet die korrekte Bezeichnung für Wahrscheinlichkeit: p oder P?
Die korrekte Bezeichnung für Wahrscheinlichkeit ist P. In der Regel wird der Buchstabe P groß geschrieben, um ihn von anderen Variablen zu unterscheiden. Der Buchstabe p wird oft für die Wahrscheinlichkeitsdichte verwendet. **
-
Was ist P * * * * *?
Was ist P * * * * *? Diese Frage könnte sich auf verschiedene Dinge beziehen, da der Platzhalter für fünf Buchstaben steht. Es könnte sich um ein Akronym handeln, das für eine Organisation, einen Prozess oder ein Produkt steht. Es könnte auch ein Rätsel sein, bei dem die Buchstaben durch den Kontext erraten werden müssen. In jedem Fall ist es wichtig, den Zusammenhang zu verstehen, um die Frage richtig zu beantworten. Man könnte auch nach weiteren Hinweisen fragen, um das Rätsel zu lösen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.